Att välja mellan ett investmentbolag och en indexfond är en av de vanligaste frågorna för svenska sparare. Båda ger en enkel väg till en bred aktieportfölj utan att du själv behöver plocka enskilda aktier – men de fungerar på olika sätt, kostar olika mycket och passar olika typer av sparare. Den här guiden förklarar begreppen från grunden, jämför dem punkt för punkt med aktuella siffror och hjälper dig att förstå vad som passar just dina mål. Det är en genomgång av fakta, inte en rekommendation.
Vad är ett investmentbolag?
Ett investmentbolag är ett börsnoterat bolag vars affärsidé är att äga aktier i andra bolag. När du köper en aktie i till exempel Investor eller Industrivärden blir du indirekt delägare i alla de bolag som investmentbolaget i sin tur äger. På så vis får du spridning i sparandet genom ett enda värdepapper.
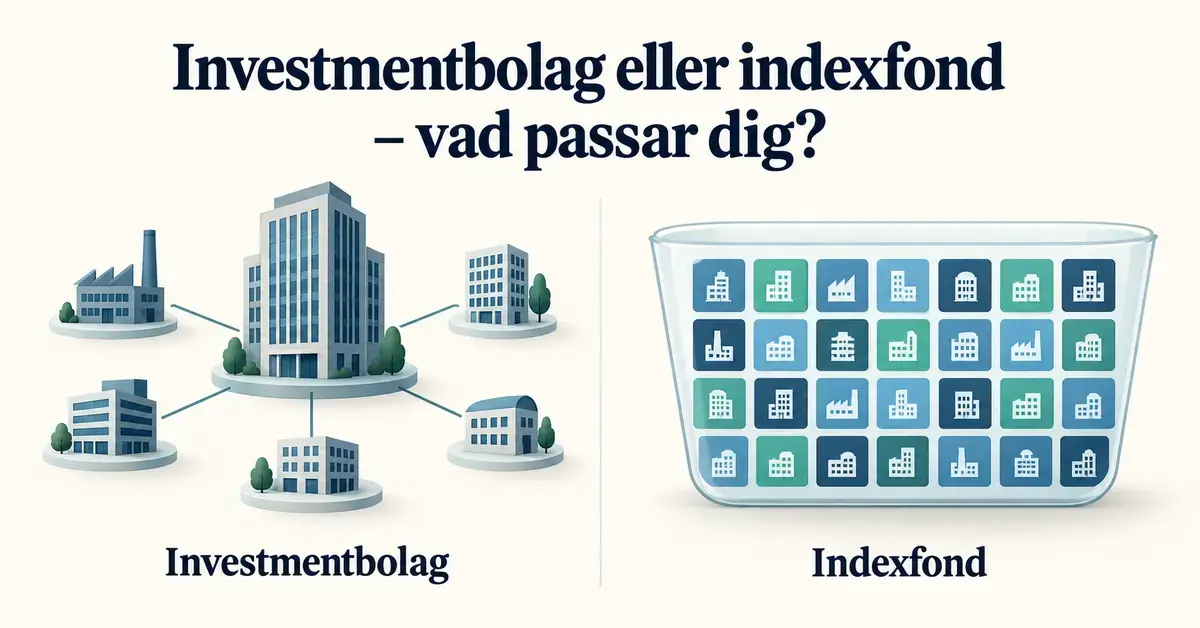
Kännetecknande för ett investmentbolag är att portföljen ofta är koncentrerad – många av de stora svenska investmentbolagen äger runt 10–25 innehav, ibland med några få bolag som står för en stor del av värdet. Förvaltningen är aktiv: en ledning och styrelse beslutar vilka bolag man ska köpa, behålla eller sälja, och man är ofta långsiktig och engagerad ägare. Du hittar de svenska namnen och hur de skiljer sig åt i vår översikt över svenska investmentbolag.
En viktig detalj är att ett investmentbolag inte tar ut någon traditionell fondavgift. I stället finns interna förvaltningskostnader inne i bolaget, som historiskt varit låga i förhållande till förvaltat kapital. Den kanske mest särpräglade egenskapen är dock prissättningen via substansrabatt – något vi återkommer till nedan.
Vad är en indexfond?
En indexfond är en fond som försöker efterlikna ett bestämt börsindex, till exempel ett Sverige- eller världsindex. I stället för att en förvaltare aktivt väljer aktier köper fonden helt enkelt de bolag som ingår i indexet, i ungefär samma proportioner. Det kallas passiv förvaltning och gör att avgiften kan hållas mycket låg.
En global indexfond kan äga uppåt ett par tusen bolag, medan en Sverigeindexfond ofta följer de cirka 30 största bolagen på Stockholmsbörsen. Diversifieringen – alltså riskspridningen – blir därför i regel betydligt bredare än i ett enskilt investmentbolag. Några konkreta och ofta använda exempel (avgifter kontrollerade i september 2026):
- Avanza Zero – 0,00 % i avgift, följer de cirka 30 största bolagen på Stockholmsbörsen (index SIX30RX).
- Avanza Global – cirka 0,10 % i total avgift, följer ett brett index för utvecklade marknader med runt 1 100 bolag.
- Länsförsäkringar Global Index – cirka 0,20 % i avgift, ett globalt indexnära alternativ baserat på ett MSCI World-index med flera tusen innehav.
Vill du förstå mekaniken bakom hur avkastning växer över tid – oavsett vilket alternativ du väljer – kan du testa vår ränta-på-ränta-kalkylator.
Så skiljer de sig åt
Nedan jämförs de två alternativen på de punkter som brukar avgöra valet. Siffror förändras löpande – se dem som exempel snarare än fasta värden.
Jämförelse
| Egenskap | Investmentbolag | Indexfond |
|---|---|---|
| Förvaltning | Aktiv (ledning väljer innehav) | Passiv (följer ett index) |
| Antal innehav | Ofta 10–25, koncentrerat | 30 upp till flera tusen |
| Avgift | Ingen fondavgift; interna kostnader i bolaget | Tydlig årlig avgift, ca 0,00–0,20 % |
| Prissättning | Kan handlas med substansrabatt eller premie | Alltid exakt fondens substansvärde |
| Diversifiering | Lägre; ofta hemmamarknadsvikt | Hög, särskilt globala indexfonder |
| Utdelning | Ofta årlig, historiskt relativt stabil | Återinvesterande eller utdelande variant |
| Handel | Som en aktie på börsen | Köp/sälj till dagens fondkurs |
Avgifter
Indexfonder har en tydligt redovisad, låg årlig avgift – från 0,00 % för en Sverigeindexfond som Avanza Zero upp till runt 0,20 % för breda globalfonder. Ett investmentbolag tar inte ut någon fondavgift, men bolaget har egna interna kostnader som indirekt bärs av aktieägarna. Skillnaden i ren avgift är i praktiken liten mellan ett kostnadseffektivt investmentbolag och en billig indexfond; det som skiljer mer är prissättning, spridning och skattestruktur.
Diversifiering och risk
En global indexfond sprider kapitalet över tusentals bolag, branscher och länder. Ett investmentbolag med 10–25 innehav ger mindre spridning och därmed högre bolagsspecifik risk – går det dåligt för ett tungt innehav påverkar det värdet mer. Många svenska investmentbolag har dessutom en tydlig hemmamarknadsvikt mot Sverige och Norden.
Substansrabatt och prissättning
Här finns den största principiella skillnaden. En fondandel handlas alltid till fondens exakta värde (substansvärde) – varken mer eller mindre. En aktie i ett investmentbolag kan däremot handlas billigare eller dyrare än det underliggande innehavet är värt. Handlas aktien billigare kallas det substansrabatt; handlas den dyrare talar man om substanspremie.
Rabatten varierar kraftigt över tid och mellan bolag. I Placeras genomgång i april 2026 handlades exempelvis Investor till ungefär 2 % rabatt och Industrivärden till cirka 4,6 % rabatt, medan Lundbergs låg runt 11,5 % och Kinnevik hade en mycket stor rabatt på över 60 %. Samtidigt värderades enstaka bolag med premie. Lär dig mer i vår guide om vad substansrabatt är och hur du använder den. En rabatt är dock ingen garanti för avkastning – den kan bestå eller växa i åratal.
Utdelning
Många svenska investmentbolag betalar en årlig utdelning som historiskt varit relativt stabil, vilket vissa sparare uppskattar som ett kassaflöde. Indexfonder finns i både utdelande och (oftast) återinvesterande varianter, där utdelningarna automatiskt läggs tillbaka i fonden.
Historisk avkastning – vad säger den?
Flera stora svenska investmentbolag har över långa perioder utvecklats starkt jämfört med ett brett Sverigeindex, delvis tack vare låga kostnader, aktivt ägande och en gynnsam kombination av innehav. Samtidigt finns stor spridning: under 2026 var skillnaden mellan bästa och sämsta börsnoterade investmentbolag betydande. Historisk avkastning säger heller ingenting säkert om framtiden, och en indexfond ger per definition marknadens avkastning minus en låg avgift. Vill du se hur investmentbolag som grupp rört sig kan du titta på investmentbolagsindex.
Skatt och konto
För båda alternativen är kontotypen ofta viktigare för skatten än själva valet mellan investmentbolag och indexfond. På ett investeringssparkonto (ISK) schablonbeskattas hela innehavet årligen, oavsett om du äger fonder eller aktier, medan en vanlig depå (aktie- och fondkonto) beskattar faktisk vinst och utdelning. För långsiktigt sparande i både investmentbolag och indexfonder är ISK ofta ett populärt val – men den optimala lösningen beror på din situation.
Vem passar vad?
Det finns inget objektivt rätt svar; det handlar om vad du prioriterar. Punkterna nedan sammanfattar när respektive alternativ ofta lyfts fram.
Viktiga punkter
Ett investmentbolag kan passa dig som:
- gillar aktivt, långsiktigt ägande och färre men noga utvalda innehav
- vill ha möjlighet att köpa till substansrabatt
- uppskattar en årlig utdelning som kassaflöde
- är bekväm med något högre bolagsspecifik risk
En indexfond kan passa dig som:
- vill ha maximal riskspridning med ett enda köp
- föredrar en enkel, låg och tydligt redovisad avgift
- vill följa marknaden utan att analysera enskilda bolag
- sparar automatiskt och långsiktigt, till exempel månadsvis
Många kombinerar en bred indexfond som grund med ett eller flera investmentbolag som komplement.
Vanliga misstag att undvika
- Att köpa enbart för rabattens skull. En substansrabatt kan finnas kvar länge och behöver inte krympa bara för att den ser stor ut.
- Att jämföra på fel avgift. Ett investmentbolags interna kostnad och en fonds avgift redovisas olika – jämför äpplen med äpplen.
- Att tro att ett investmentbolag är lika brett som en global indexfond. Koncentration innebär både möjlighet och högre risk.
- Att strunta i kontotypen. Val av ISK eller depå kan påverka nettot mer än små avgiftsskillnader.
Kan man kombinera?
Ja. Många sparare äger både en bred global indexfond som grund och ett eller flera svenska investmentbolag som komplement. Det finns även fonder som paketerar just investmentbolag, exempelvis Spiltan Aktiefond Investmentbolag, som med en avgift på cirka 0,20 % ger exponering mot flera investmentbolag i en enda fond. Det kan vara ett mellanting för den som gillar investmentbolag men vill ha automatisk spridning. Att kombinera passiv indexbas med aktiva inslag är ett sätt att ta del av båda världarnas egenskaper.
Friskrivning: Den här artikeln är enbart avsedd som allmän information och utbildning. Den utgör inte finansiell rådgivning eller en rekommendation att köpa, sälja eller behålla något värdepapper. Historisk avkastning är ingen garanti för framtida avkastning, och allt sparande i aktier och fonder innebär en risk att förlora hela eller delar av det investerade kapitalet. Kontrollera alltid aktuella uppgifter i fondens faktablad och bolagets officiella rapporter, och överväg att tala med en oberoende och licensierad rådgivare innan du fattar beslut. Du kan läsa mer om sparande och dina rättigheter hos Finansinspektionen.
Referenskällor
- Spiltan Fonder – Spiltan Aktiefond Investmentbolag (avgifter och innehav)
- Avanza – Avanza Zero (avgift och index)
- Avanza – Avanza Global (avgift och index)
- Länsförsäkringar – Global Index (avgift och index)
- Placera – Så går det för investmentbolagen (substansrabatt, april 2026)
- Finansinspektionen – Spara och investera
Vanliga frågor (FAQ)
Är investmentbolag eller indexfond bäst för nybörjare?
En bred, billig global indexfond är ofta enkel att förstå och ger stor riskspridning direkt, vilket många nybörjare uppskattar. Investmentbolag kräver lite mer förståelse för begrepp som substansrabatt. Många börjar med en indexfond som grund och lägger till investmentbolag när de lärt sig mer.
Vad är skillnaden i avgift?
Indexfonder har en synlig årlig avgift, från 0,00 % för vissa Sverigeindexfonder till runt 0,20 % för breda globalfonder. Investmentbolag har ingen fondavgift men bär interna kostnader inne i bolaget. Skillnaden i ren kostnad mellan ett effektivt investmentbolag och en billig indexfond är i praktiken liten.
Kan jag förlora pengar på båda?
Ja. Både investmentbolag och indexfonder följer aktiemarknaden och kan falla i värde. Ett enskilt investmentbolag har högre bolagsspecifik risk på grund av färre innehav, medan en bred indexfond svänger med marknaden som helhet.
Vad menas med substansrabatt?
Substansrabatt innebär att ett investmentbolags aktie handlas billigare än de underliggande innehaven är värda. Handlas aktien i stället dyrare kallas det substanspremie. En fondandel handlas alltid exakt till fondens värde och har varken rabatt eller premie.
Måste jag välja bara ett?
Nej. Det är fullt möjligt att äga både indexfonder och investmentbolag samtidigt, och många kombinerar dem. Det finns även fonder som samlar flera investmentbolag i en produkt om du vill ha spridning inom just den kategorin.