Serieförvärvare har blivit ett av de mest omtalade begreppen på Stockholmsbörsen. Bolag som Lifco, Indutrade och Addtech har under lång tid vuxit genom att köpa upp små, lönsamma nischföretag – ett förvärv i taget. För många nya sparare blandas de lätt ihop med investmentbolag, men affärsmodellerna skiljer sig på flera avgörande punkter. Den här guiden förklarar vad en serieförvärvare är, hur affärsmodellen fungerar och hur den skiljer sig från ett klassiskt investmentbolag.
Viktiga punkter
- En serieförvärvare växer genom att löpande köpa upp små, lönsamma nischbolag – ett förvärv i taget.
- De förvärvade bolagen behåller ofta namn, ledning och egen kultur i en decentraliserad struktur.
- Fritt kassaflöde återinvesteras i nya förvärv i stället för stora utdelningar, vilket ger en ränta-på-ränta-effekt.
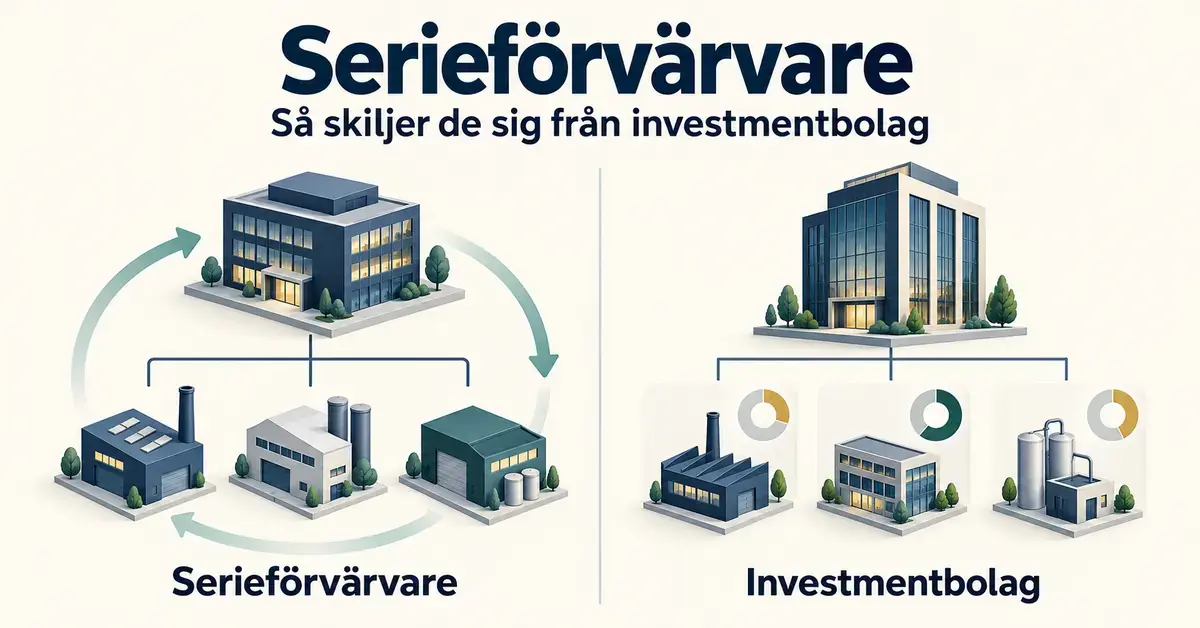
- Till skillnad från ett investmentbolag äger serieförvärvaren hela rörelsebolag och värderas som ett rörelsebolag – inte via substansvärde.
- Kända svenska exempel är Lifco, Indutrade, Addtech och Lagercrantz.
Vad är en serieförvärvare?
En serieförvärvare är ett bolag som systematiskt och återkommande köper upp mindre, ofta nischade och lönsamma företag och behåller dem under lång tid. Ett nischbolag är ett företag som är specialiserat på en smal del av en marknad, till exempel en viss typ av komponenter, mätinstrument eller programvara. I stället för att göra ett enstaka stort köp gör serieförvärvaren många små förvärv år efter år, vilket har gett upphov till smeknamn som ”förvärvsmaskiner” och det engelska begreppet compounders.
Fenomenet växte fram i Sverige under 1990- och 2000-talet. Flera av dagens största aktörer – bland annat Addtech, Lagercrantz och Indutrade – har sina rötter i samma industrisfär kring det tidigare Bergman & Beving. Sedan dess har modellen spridit sig till en lång rad börsbolag och även fått internationella förebilder.
Så fungerar affärsmodellen
Grundidén är enkel att beskriva men svår att utföra: köp lönsamma nischbolag till rimliga priser, låt dem drivas vidare självständigt och återinvestera kassaflödet i nästa förvärv. Tre delar brukar lyftas fram som modellens kärna.
Decentraliserad struktur
De förvärvade bolagen får ofta behålla sitt namn, sin ledning och sitt sätt att arbeta. Koncernen tillför kapital, långsiktighet och uppföljning i stället för en centraliserad koncernbyråkrati. Denna decentraliserade struktur – där dotterbolagen fattar de flesta besluten själva – ses ofta som en förklaring till att entreprenörer vill sälja till just en serieförvärvare.
Återinvesterat kassaflöde
I stället för att dela ut vinsten som stora utdelningar används det fria kassaflödet – de pengar som blir kvar när verksamheten är betald – till att köpa nya bolag. På så vis växer koncernen som en snöboll och drar nytta av en ränta-på-ränta-effekt, där avkastningen i sin tur genererar ny avkastning.
Multipelarbitrage
En viktig del av värdeskapandet kallas multipelarbitrage. En multipel är ett mått på hur högt ett bolag värderas i förhållande till sin vinst, till exempel EV/EBITA. EBITA står för rörelseresultat före räntor, skatt och avskrivningar på immateriella tillgångar, och används ofta för att jämföra hur lönsamma olika bolag är. Ett litet, onoterat nischbolag kan köpas till en låg multipel, medan den samlade koncernen på börsen värderas till en betydligt högre multipel. Skillnaden skapar ett mervärde för aktieägarna – förutsatt att förvärven fortsätter att lyckas.
Serieförvärvare vs investmentbolag – de viktigaste skillnaderna
Ett investmentbolag är ett bolag vars huvudsakliga verksamhet är att äga andelar i andra företag, ofta noterade minoritetsposter i stora bolag. Kända exempel är Investor, Industrivärden och Kinnevik. Investmentbolag värderas vanligen utifrån sitt substansvärde (det samlade värdet av innehaven minus skulder) och handlas ofta med substansrabatt eller substanspremie, det vill säga under eller över detta värde. Vill du fördjupa dig i hur ett innehav räknas fram finns en separat guide om substansvärdering.
En serieförvärvare, däremot, äger normalt hela rörelsebolag som drivs vidare som dotterbolag och värderas som ett vanligt rörelsebolag utifrån sin vinst. Nedan sammanfattas de största skillnaderna.
Jämförelse
| Aspekt | Serieförvärvare | Investmentbolag |
|---|---|---|
| Vad man äger | Hela eller majoritetsägda rörelsebolag (dotterbolag) | Ägarandelar i andra bolag, ofta noterade minoritetsposter |
| Värdering | Som ett rörelsebolag, t.ex. via P/E eller EV/EBITA | Substansvärde (NAV) med substansrabatt eller substanspremie |
| Så skapas värde | Köp av nischbolag, återinvesterat kassaflöde och multipelarbitrage | Kapitalallokering, ägarstyrning och utveckling av portföljbolag |
| Innehavstid | Mycket lång – bolagen säljs sällan | Varierar; innehav kan säljas eller viktas om |
| Utdelning | Ofta låg – vinsten återinvesteras | Ofta relativt hög och stabil |
| Struktur | Decentraliserad, med självständiga dotterbolag | Portfölj av innehav, aktiv eller passiv ägarroll |
| Exempel | Lifco, Indutrade, Addtech, Lagercrantz | Investor, Industrivärden, Latour, Kinnevik |
I praktiken finns en gråzon. Vissa bolag som juridiskt kallas investmentbolag, till exempel Latour, äger både noterade innehav och helägda rörelsebolag och beter sig delvis som serieförvärvare. Lifco brukar räknas som en serieförvärvare men är i grunden en industrikoncern. Gränsen är alltså glidande, och det viktiga är att förstå hur ett enskilt bolag faktiskt tjänar sina pengar snarare än vilken etikett det bär. En jämförelse med private equity finns i guiden om private equity och investmentbolag.
Exempel på serieförvärvare
Nedan följer några ofta omnämnda serieförvärvare med olika inriktning. Listan är inte en rekommendation utan visar bredden på modellen, från svenska industrikoncerner till internationella programvarubolag.
| Bolag | Ursprung | Inriktning |
|---|---|---|
| Lifco | Sverige | Bland annat dentalteknik, rivningsverktyg och nischade system |
| Indutrade | Sverige | Industriteknik och komponenter |
| Addtech | Sverige | Teknikkomponenter och lösningar |
| Lagercrantz | Sverige | Nischade tekniska produkter |
| Sdiptech | Sverige | Infrastruktur och samhällskritisk teknik |
| Teqnion | Sverige | Bred industri, drygt 20 dotterbolag |
| Röko | Sverige | Bred, europeisk inriktning; börsnoterades 2025 |
| Storskogen | Sverige | Bred, flera affärsområden |
| Constellation Software | Kanada | Vertikal programvara i över 100 marknader |
Storskogen är ett tydligt exempel på att modellen inte är riskfri – bolaget växte snabbt kring 2021 men fick sedan bromsa in när finansieringen blev dyrare. Du kan läsa mer i genomgången av Storskogen som aktie.
Risker och vanliga missförstånd
Serieförvärvarnas historik ser ofta imponerande ut, men modellen bygger på flera antaganden som inte alltid håller. Det är därför viktigt att förstå riskerna innan man drar slutsatser om framtiden.
- Beroende av fortsatta förvärv. Tillväxten kräver att bolaget hittar nya, rimligt prissatta objekt. När konkurrensen om bolagen ökar kan priserna stiga och avkastningen på förvärven sjunka.
- Höga värderingar. Populära serieförvärvare kan tidvis handlas till mycket höga multiplar, vilket gör aktien känslig för besvikelser.
- Goodwill och skuldsättning. Förvärv finansieras ofta delvis med lån och skapar stora poster av ”goodwill” i balansräkningen. Stigande räntor gör nya affärer dyrare.
- Integrationsrisk. Enskilda dotterbolag kan utvecklas sämre än väntat, och en decentraliserad modell kräver disciplinerad uppföljning.
Ett vanligt missförstånd är att en serieförvärvare fungerar som en fond eller ett investmentbolag med bred riskspridning. I själva verket är det ett rörelsedrivande bolag vars framgång står och faller med förvärvsstrategin och ledningens skicklighet.
Vem passar serieförvärvare för?
Serieförvärvare beskrivs ofta som något för den långsiktiga spararen, eftersom ränta-på-ränta-effekten tar tid att verka och kortsiktiga svängningar kan vara stora. De brukar tilltala den som vill förstå affärsmodellen bakom ett innehav snarare än att bara köpa en bred korg. Precis som med alla enskilda aktier ökar den bolagsspecifika risken jämfört med en bred fond. Är du ny och vill förstå det praktiska kring hur handel går till finns en grundläggande guide om att köpa aktier, och en översikt över kategorin ges i guiden om bästa investmentbolagen.
Friskrivning
Den här artikeln är enbart avsedd som allmän och opartisk information om begreppet serieförvärvare. Den utgör inte finansiell rådgivning, investeringsrekommendation eller uppmaning att köpa eller sälja värdepapper. Historisk avkastning är ingen garanti för framtida resultat, och all handel med aktier innebär en risk att förlora hela eller delar av det investerade kapitalet. Uppgifter om enskilda bolag kan ändras över tid – kontrollera alltid aktuell information i respektive bolags officiella rapporter innan du fattar beslut. Behöver du oberoende vägledning kan du utgå från konsument- och tillsynsinformation från Finansinspektionen, och vid behov rådgöra med en licensierad rådgivare.
Referenskällor
- Placera – Serieförvärvarna på jakt: kvartalets alla köp
- Placera – Röko: förvärvsmaskin med kort historik
- Börskollen – Serieförvärvarnas framgångsformel
- Affärsvärlden – Lifco med marginaler i toppklass
- MFN – Röko: handeln på Nasdaq Stockholm inleds (mars 2025)
- In Practise – Serial acquirer org structures (Halma, Danaher, Constellation)
- Aktiespararna – Banken ser köpläge i fyra serieförvärvare
Vanliga frågor (FAQ)
Vad är skillnaden mellan en serieförvärvare och ett investmentbolag?
En serieförvärvare äger i regel hela rörelsebolag som drivs som dotterbolag och värderas som ett rörelsebolag utifrån vinsten. Ett investmentbolag äger andelar i andra företag, ofta noterade minoritetsposter, och värderas utifrån sitt substansvärde med rabatt eller premie.
Är serieförvärvare samma sak som förvärvsbolag eller compounders?
Begreppen används ofta som synonymer. ”Förvärvsbolag” är en svensk beskrivning av samma modell, medan ”compounder” är ett engelskt uttryck som betonar ränta-på-ränta-effekten när kassaflödet återinvesteras i nya köp.
Vad betyder multipelarbitrage?
Det innebär att bolaget köper mindre företag till en låg värderingsmultipel, medan den samlade koncernen på börsen värderas till en högre multipel. Skillnaden kan skapa ett mervärde för aktieägarna, så länge förvärven fortsätter att lyckas.
Vilka är de största svenska serieförvärvarna?
Fyra bolag brukar lyftas fram som de största och mest välkända: Lifco, Indutrade, Addtech och Lagercrantz. Utöver dessa finns en lång rad andra, till exempel Sdiptech, Teqnion, Instalco, Vitec och Röko.
Varför delar serieförvärvare ofta ut lite i utdelning?
Eftersom affärsmodellen bygger på att återinvestera det fria kassaflödet i nya förvärv behåller många serieförvärvare en stor del av vinsten i bolaget i stället för att dela ut den, vilket ska driva fortsatt tillväxt över tid.